Domain objektträger.de kaufen?
Wir ziehen mit dem Projekt
objektträger.de um.
Sind Sie am Kauf der Domain
objektträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain objektträger.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik Dauerpräparate 25er 5986001 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Beschriftung aller Präparate in deutscher und englischer Sprache. Eine Liste aller enthaltener Präparate liegt bei. Dieses BRESSER-Dauerpräparate Set beinhaltet: Pinselschimmel Rhizopus Sporenträger Grünalge Chlamydomonas Kiefernnadel, quer Blatt v. Winterjasmin, quer Maiswurzelspitze, längs Ackerbohnenwurzel, quer Maisstängel, quer Maisstängel, längs Kürbisstängel, quer Kürbisstängel, längs Lindenholz, quer Lindenholz, längs Pollen Wasserfloh Hydra Pantoffeltierchen Rädertierchen Honigbiene Mundwerkzeuge Herzmuskel Sektion Skelettmuskel längs, quer Dünndarm, quer Rückenmark, quer Nervenzellen (Motorneurone) Blut Ausstrich34,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik Dauerpräparate 100er 5986003 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Beschriftung aller Präparate in deutscher und englischer Sprache. Eine Liste aller enthaltener Präparate liegt bei. Dieses BRESSER Dauerpräparate Set beinhaltet: Bakterien, 3 Typen Pinselschimmel Gießkannenschimmel Rhizopus Schimmel Actinomyces Grünalge Chlamydomonas Kieselalgen Sternhaar (Trichom) Spirogyra (Jochalge) Spirogyra Konjugation Flechten, Ox. Farn, Blatt Farn, Spross (Prothallium) Winterjasmin, Blatt Elodes, Stengel quer Elodes Stengel längs Kiefernnadel, quer Kiefer, männl. Zapfen Kiefer, weibl. Zapfen Gummibaum, Blatt Mais, Wurzelspitze längs Ackerbohne, junge Wurzel quer Mais Stängel, quer Mais Stängel, längs Kürbis, Stängel, quer Kürbis, Stängel längs Sonnenblume, Stängel quer Moos Antheridia Moos, Archegonia Moos, Protonemata Linde, Stamm quer Linde, Stamm längs Pelargonie, Stängel quer Bohne, dikotyles Blatt Pollen, Keimung Pollen Tomate, Frucht Cymbidium Luftwurzel quer Mitose, Wurzelspitze der Zwiebel Maiskorn mit Endosperm Plasmodesma Lilie, Fruchtknoten quer Lilie, Staubblatt quer Lilie, Blatt quer Hirtentäschelkraut, Keimling Hirtentäschelkraut Keimling jung Zwiebelhaut Euglena Pantoffeltierchen Hydra Hydra, l116,73 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
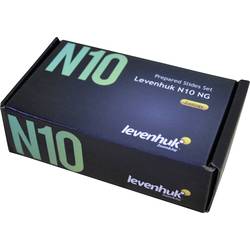
Levenhuk 29279 Mikroskop-ObjektträgerLevenhuk N10 NG Objektträger-Set Set enthält: -Vogelfedern -Katzenhaar -Hundehaar -Fischschuppen -Ameise -Schmetterlingsflügel -Fliegenkopf -Honigbiene - Mund -Honigbiene - Flügel -Moskitobein Außerdem im Set enthalten: 12 leere Objektträger und 20 Deckgläser14,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
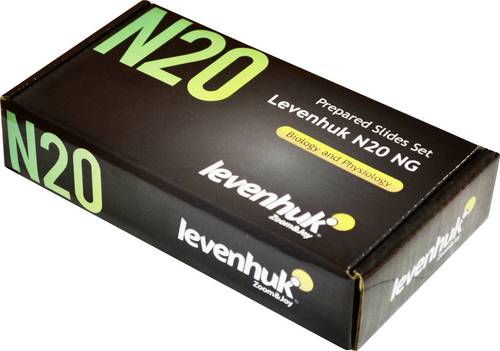
Levenhuk 29277 Mikroskop-ObjektträgerLevenhuk N20 NG Objektträger-Set Set enthält: -Quergestreifte Muskeln -Spermatozonen eines Säugetieres -Nerv (Querschnitt) -Lockeres Bindegewebe -Eizelle eines Säugetieres -Nervenzellen -Hyaliner Knorpel -Glatte Muskeln -Knochengewebe -Froschblut -Menschliches Blut -Einschichtiges Epithel -Drosophila (Larve) -Drosophila (Puppe) -Taufliege ("Normalgene") -Tierische Zelle -Pflanzliche Zelle -Köpfchenschimmel Mucor -Furchung der Eizelle -Mitose bei der Zwiebelwurzel Außerdem im Lieferumfang enthalten: 24 leere Objektträger und 40 Deckgläser.21,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik 5915100 Mikroskop-ObjektträgerNeben einer vielfältigen Mikroskop-Auswahl bietet BRESSER auch ein umfangreiches Zubehör-Programm an. Objektträger dienen als Auflage für ein Präparat. Dies sind in der Regel Dünnschnitte von pflanzlichen oder tierischen Bestandteilen. Ein Deckglas dient jeweils dem Andruck des Präparates und als Schutz. Objektträger mit Vertiefung sind besonders hilfreich bei der Untersuchung von Flüssigkeiten. Diese BRESSER Deckgläser sind zu folgenden BRESSER Mikroskopen kompatibel: Duolux (5012000) BioDiscover (5013000) BIORIT (5101000) Erudit DLX (5102000) ERUDIT MO (5110000) Researcher Bino (5722100) Researcher Trinocular (5723100) Analyth Bino (5730000) Science TRM 301 (5760100) BioScience Bino (5750500) BioScience Trino (5750600) Science ADL 601 P (5770200) Science ADL 601 F (5770500) Science MPO 401 (5780000) Science IVM-401 (5790000) Für alle anderen BRESSER Mikroskope sind diese Objektträger eingeschränkt geeignet. Für weitere Informationen fragen Sie bitte den BRESSER Service.4,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Ähnliche Suchbegriffe für Abschreibungen
-
Bresser Optik Dauerpräparate 25er 5986001 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Beschriftung aller Präparate in deutscher und englischer Sprache. Eine Liste aller enthaltener Präparate liegt bei. Dieses BRESSER-Dauerpräparate Set beinhaltet: Pinselschimmel Rhizopus Sporenträger Grünalge Chlamydomonas Kiefernnadel, quer Blatt v. Winterjasmin, quer Maiswurzelspitze, längs Ackerbohnenwurzel, quer Maisstängel, quer Maisstängel, längs Kürbisstängel, quer Kürbisstängel, längs Lindenholz, quer Lindenholz, längs Pollen Wasserfloh Hydra Pantoffeltierchen Rädertierchen Honigbiene Mundwerkzeuge Herzmuskel Sektion Skelettmuskel längs, quer Dünndarm, quer Rückenmark, quer Nervenzellen (Motorneurone) Blut Ausstrich34,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik Dauerpräparate 100er 5986003 Mikroskop-ObjektträgerDauerpräparate sind bereits vorgefertigte und konservierte Präparate. Zur Kontrastverbesserung sind viele von ihnen bereits eingefärbt. Beschriftung aller Präparate in deutscher und englischer Sprache. Eine Liste aller enthaltener Präparate liegt bei. Dieses BRESSER Dauerpräparate Set beinhaltet: Bakterien, 3 Typen Pinselschimmel Gießkannenschimmel Rhizopus Schimmel Actinomyces Grünalge Chlamydomonas Kieselalgen Sternhaar (Trichom) Spirogyra (Jochalge) Spirogyra Konjugation Flechten, Ox. Farn, Blatt Farn, Spross (Prothallium) Winterjasmin, Blatt Elodes, Stengel quer Elodes Stengel längs Kiefernnadel, quer Kiefer, männl. Zapfen Kiefer, weibl. Zapfen Gummibaum, Blatt Mais, Wurzelspitze längs Ackerbohne, junge Wurzel quer Mais Stängel, quer Mais Stängel, längs Kürbis, Stängel, quer Kürbis, Stängel längs Sonnenblume, Stängel quer Moos Antheridia Moos, Archegonia Moos, Protonemata Linde, Stamm quer Linde, Stamm längs Pelargonie, Stängel quer Bohne, dikotyles Blatt Pollen, Keimung Pollen Tomate, Frucht Cymbidium Luftwurzel quer Mitose, Wurzelspitze der Zwiebel Maiskorn mit Endosperm Plasmodesma Lilie, Fruchtknoten quer Lilie, Staubblatt quer Lilie, Blatt quer Hirtentäschelkraut, Keimling Hirtentäschelkraut Keimling jung Zwiebelhaut Euglena Pantoffeltierchen Hydra Hydra, l116,73 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Endspurt Vorklinik: Biologie, ChemieEndspurt Vorklinik: Biologie, Chemie , Skript 5 , Reifen- & Räderreinigung > Autopflege & Aufbereitung , Auflage: 7., vollständig überarbeitete Auflage, Erscheinungsjahr: 20250409, Titel der Reihe: Endspurt Vorklinik##, Auflage: 25007, Auflage/Ausgabe: 7., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 108, Abbildungen: 151 Abbildungen, Keyword: 1. ÄP; Biologie; Chemie; Endspurt; IMPP; Lernplaner; M1; Medizinstudium; Physikum; Prüfungsvorbereitung; Skript, Fachschema: Biologie / Allgemeines, Einführung, Lexikon~Chemie / Allgemeines, Einführung, Lexikon~Medizin / Allgemeines, Einführung, Lexikon~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Vorklinische Medizin, Grundlagenwissenschaften, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 210, Höhe: 6, Gewicht: 378, Produktform: Kartoniert,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schumann, Hans-Georg: Mathe, Physik, Chemie und Biologie ganz leicht im PaketMathe, Physik, Chemie und Biologie ganz leicht im Paket , 4 Bücher in einem , Kotflügel, Seitenwände & Tankdeckel > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20210514, Produktform: Leinen, Autoren: Schumann, Hans-Georg~Holst, Friedrich~Amann, Manfred~Egger, Simon, Seitenzahl/Blattzahl: 1064, Keyword: Aktionspaket; Biologie; Chemie; Jugendsachbuch; Kindersachbuch; Lernen; Mathe; Naturwissenschaften; Physik; Unterricht, Fachschema: Mathematik / Allgemeines, Einführung, Lexikon~Geometrie~Raumlehre~Physik / Allgemeines, Einführung, Lexikon~Chemie~Biologie~Mensch / Biologie~Biowissenschaften~Life Sciences, Fachkategorie: Mathematische Grundlagen~Geometrie~Physik~Chemie~Biologie, Biowissenschaften~Kinder/Jugendliche: Allgemeine Interessen: Mathematik & Zahlen~Unterricht und Didaktik: Mathematik~Schule und Lernen: Chemie~Schule und Lernen: Physik, Altersempfehlung / Lesealter: 18, ab Alter: 10, bis Alter: 18, Warengruppe: HC/Kinderbücher/Sachbücher/Naturwissensch./Technik, Fachkategorie: Schule und Lernen: Biologie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Impian GmbH, Verlag: Impian GmbH, Verlag: Impian GmbH, Länge: 246, Breite: 177, Höhe: 78, Gewicht: 2307, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.